Panduan Lengkap Cara Menentukan Harga Jual Produk Makanan untuk Usaha Kuliner
Industri kuliner merupakan salah satu sektor bisnis yang terus berkembang pesat dan memiliki tingkat kompetisi yang sangat tinggi. Banyak pelaku usaha makanan pemula fokus pada kelezatan rasa dan inovasi produk, namun mengabaikan penetapan struktur biaya yang akurat.
Kesalahan dalam menetapkan angka finansial dapat berdampak fatal pada keberlangsungan operasional usaha kuliner. Oleh karena itu, memahami cara menentukan harga jual produk makanan secara rasional dan terstruktur menjadi keterampilan fundamental yang harus dimiliki oleh setiap pengusaha.
Artikel ini akan mengulas secara mendalam prinsip keuangan, metode kalkulasi, simulasi perhitungan, hingga strategi penetapan harga yang aman bagi arus kas bisnis Anda.
Konsep Dasar Keuangan dalam Penetapan Harga Kuliner
Sebelum menetapkan nominal pada daftar menu, Anda harus memahami elemen pembentuk biaya terlebih dahulu. Pembukuan usaha makanan tidak hanya menghitung bahan mentah yang terlihat di dalam piring konsumen.
Terdapat komponen biaya tetap dan variabel yang harus diperhitungkan secara presisi agar tidak terjadi kebocoran modal di kemudian hari.
1. Biaya Bahan Baku Langsung (Direct Material Costs)
Biaya bahan baku langsung mencakup seluruh bahan mentah yang digunakan secara spesifik untuk membuat satu porsi makanan. Elemen ini meliputi bahan utama, bahan bumbu, hingga kemasan primer yang bersentuhan langsung dengan produk.
Biaya ini bersifat variabel karena nilainya berbanding lurus dengan volume produksi yang dihasilkan. Jika produksi meningkat, maka total biaya bahan baku juga akan meningkat secara proporsional.
2. Biaya Operasional dan Overhead (Overhead Costs)
Biaya overhead adalah seluruh pengeluaran yang mendukung proses produksi dan operasional bisnis secara umum. Komponen ini sering kali terabaikan oleh pebisnis kuliner pemula karena sifatnya yang tidak terlihat langsung pada produk akhir.
Contoh biaya overhead meliputi sewa tempat, listrik, air, gas LPG, gaji karyawan, penyusutan alat, hingga biaya pemeliharaan kebersihan. Seluruh pengeluaran ini harus dialokasikan ke dalam setiap porsi produk yang dijual.
3. Harga Pokok Penjualan (HPP)
Harga Pokok Penjualan atau Cost of Goods Sold (COGS) merupakan akumulasi dari biaya bahan baku langsung dan biaya operasional per unit produk. HPP menjadi titik acuan dasar sebelum Anda menambahkan margin keuntungan yang diinginkan.
Mengabaikan salah satu komponen dalam HPP akan membuat perhitungan keuntungan Anda menjadi tidak akurat. Penetapan HPP yang tepat adalah landasan utama dalam mencari cara menentukan harga jual produk makanan yang aman secara finansial.
4. Margin Keuntungan (Profit Margin)
Margin keuntungan adalah persentase nilai tambah yang dimasukkan ke dalam HPP untuk menghasilkan keuntungan bersih bagi perusahaan. Persentase margin dapat bervariasi tergantung pada target pasar, posisi merek, dan strategi bisnis yang diterapkan.
Keuntungan ini nantinya akan digunakan untuk pengembangan usaha, dana cadangan darurat, serta pengembalian modal investasi bagi pemilik bisnis.
Tujuan dan Manfaat Menghitung Harga Jual yang Tepat
Memiliki perhitungan harga yang akurat bukan sekadar agar produk laku di pasaran, melainkan untuk menjaga kesehatan modal bisnis. Penetapan nilai nominal yang ideal memberikan fondasi keuangan yang stabil bagi operasional harian.
Berikut adalah beberapa manfaat utama dari perhitungan harga jual yang matang:
- Menjamin Keberlangsungan Arus Kas (Cash Flow): Harga jual yang tepat memastikan seluruh pengeluaran operasional dapat tertutupi tanpa menguras kas utama.
- Mengantisipasi Risiko Kerusakan Bahan (Food Waste): Industri makanan rentan terhadap pembusukan dan penyusutan bahan, sehingga perlu ada cadangan biaya yang masuk dalam komponen harga.
- Menyediakan Dana Pengembangan Usaha: Keuntungan murni yang konsisten memungkinkan bisnis melakukan inovasi produk dan ekspansi pasar secara berkala.
- Menjaga Daya Saing di Pasar: Membantu produk tetap kompetitif tanpa harus mengorbankan kualitas bahan atau memicu perang harga yang merugikan.
Risiko Menentukan Harga Jual Tanpa Perhitungan Matang
Banyak pelaku bisnis kuliner menentukan nominal jual hanya berdasarkan estimasi visual atau sekadar mengikis harga pesaing. Pendekatan spekulatif seperti ini membawa risiko keuangan yang cukup besar bagi keberlanjutan usaha.
Risiko Underpricing (Harga Terlalu Murah)
Fenomena underpricing terjadi ketika harga jual yang ditetapkan tidak mampu menutup seluruh akumulasi biaya operasional nyata. Produk mungkin terlihat sangat laris terjual di pasaran, namun pada akhir bulan kas perusahaan justru mengalami defisit.
Kondisi ini sering membuat pengusaha terjebak dalam arus kas semu, di mana omzet terlihat besar tetapi tidak menghasilkan keuntungan bersih sama sekali.
Risiko Overpricing (Harga Terlalu Mahal)
Di sisi lain, menetapkan harga terlalu tinggi tanpa diimbangi perceived value (nilai persepsi) yang sepadan akan menjauhkan calon konsumen. Produk akan sulit bersaing di pasar netral, terutama jika target audiens yang dituju sangat sensitif terhadap perubahan harga.
Penjualan yang stagnan dapat menyebabkan bahan baku kedaluwarsa di gudang dan menaikkan biaya kerugian food waste.
Mengabaikan Fluktuasi Harga Bahan Baku
Harga komoditas pangan di pasar memiliki sifat volatil atau mudah berubah tergantung musim dan pasokan nasional. Jika harga jual ditetapkan terlalu tipis tanpa perhitungan toleransi fluktuasi, kenaikan harga bahan baku dapat langsung menggerus seluruh margin keuntungan.
Strategi dan Metode Cara Menentukan Harga Jual Produk Makanan
Terdapat beberapa pendekatan finansial yang umum digunakan dalam dunia bisnis kuliner untuk menetapkan nilai jual suatu produk. Anda dapat memilih metode yang paling sesuai dengan model bisnis, baik itu food stall, katering, maupun restoran dine-in.
1. Metode Cost-Plus Pricing
Metode cost-plus pricing adalah pendekatan yang paling sederhana dan paling banyak digunakan oleh pelaku usaha UMKM. Cara ini dilakukan dengan menjumlahkan seluruh biaya total per unit produk dengan nominal keuntungan yang diinginkan.
Rumus:
Harga Jual = HPP Per Unit + Nominal Margin Keuntungan
Metode ini memastikan bahwa setiap unit produk yang terjual memberikan kontribusi laba secara langsung sesuai dengan target yang telah ditetapkan.
2. Metode Markup Pricing
Metode markup pricing menghitung persentase tambahan harga berdasarkan total biaya awal produk. Persentase markup ditambahkan langsung pada akumulasi HPP per porsi.
Rumus:
Harga Jual = HPP Per Unit + (HPP Per Unit × % Markup)
Pendekatan ini sangat praktis untuk bisnis yang memiliki variasi menu makanan dalam jumlah banyak dengan struktur biaya yang homogen.
3. Metode Food Cost Percentage
Dalam standar industri kuliner profesional, penentuan harga sering kali mengacu pada persentase biaya makanan (Food Cost Percentage). Rata-rata standar food cost yang sehat dalam bisnis kuliner berada pada rentang 28% hingga 35% dari harga jual.
Rumus:
Harga Jual = Total Biaya Bahan Baku / Target Persentase Food Cost
Jika total biaya bahan baku satu porsi adalah Rp10.000 dan Anda menetapkan target food cost sebesar 30% (0,30), maka harga jual idealnya adalah Rp10.000 / 0,30 = Rp33.333 (dapat dibulatkan menjadi Rp33.000 – Rp35.000).
4. Metode Competitor-Based Pricing
Metode ini menggunakan data harga produk sejenis dari pesaing di wilayah operasional yang sama sebagai tolok ukur utama. Anda dapat menetapkan harga sejajar dengan pasar, sedikit lebih murah, atau lebih mahal tergantung pada keunggulan kompetitif produk Anda.
Namun, metode ini harus tetap didasari pada perhitungan HPP internal agar Anda tidak menjual rugi demi mengejar harga pesaing.
5. Metode Value-Based Pricing
Value-based pricing mendasarkan harga produk pada persepsi nilai yang dirasakan oleh pelanggan, bukan semata-mata pada biaya produksi. Faktor-faktor seperti kenyamanan tempat, keunikan rasa, pelayanan premium, serta kemewahan kemasan memegang peranan penting.
Metode ini umumnya diterapkan oleh restoran fine dining atau kafe tematik yang menjual pengalaman dan keunikan atmosfer kepada konsumen.
Langkah Praktis dan Simulasi Perhitungan Harga Jual
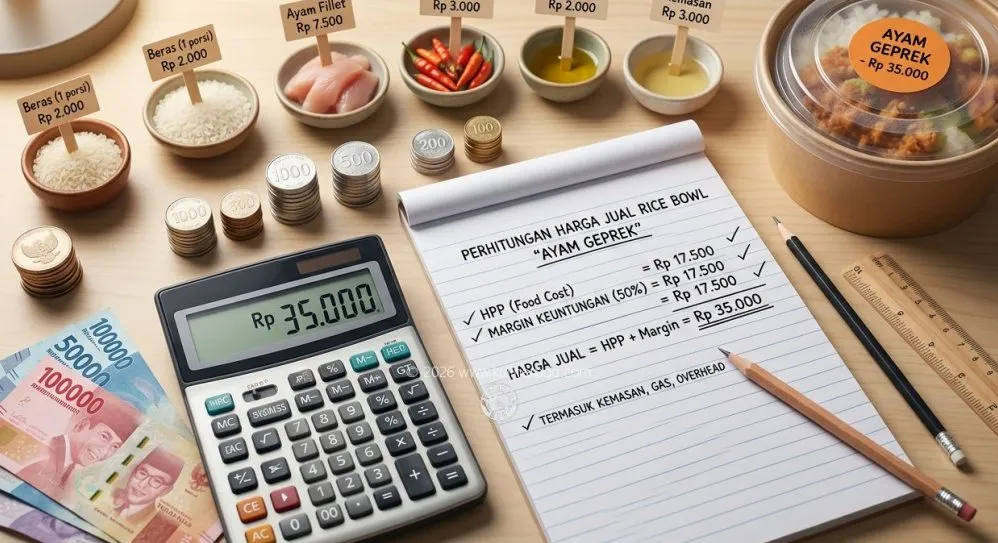
Untuk memberikan gambaran yang lebih transparan mengenai cara menentukan harga jual produk makanan, berikut adalah simulasi kalkulasi konkret. Kita akan mengambil contoh bisnis rintisan yang menjual menu "Rice Bowl Ayam Geprek".
Langkah 1: Menghitung Biaya Bahan Baku Langsung (Direct Materials)
Kumpulkan seluruh data bahan mentah yang dibutuhkan untuk memproduksi 1 porsi produk beserta estimasi harganya.
| Nama Bahan | Kebutuhan per Porsi | Biaya per Porsi (IDR) |
|---|---|---|
| Beras | 100 gram | Rp1.500 |
| Daging Ayam Fillet | 120 gram | Rp6.000 |
| Minyak & Bumbu Marinasi | 1 paket | Rp1.000 |
| Cabai & Bumbu Sambal | 1 paket | Rp1.500 |
| Kotak Kemasan & Sendok | 1 set | Rp2.000 |
| Total Biaya Bahan Baku | – | Rp12.000 |
Langkah 2: Menghitung Biaya Overhead per Porsi
Estimasi total biaya operasional bulanan, lalu bagi dengan target kapasitas produksi atau kapasitas penjualan bulanan.
- Sewa Tempat Bulanan: Rp1.500.000
- Listrik, Air, & Gas Bulanan: Rp600.000
- Gaji Karyawan / Biaya Tenaga Kerja: Rp2.400.000
- Total Biaya Overhead Bulanan: Rp4.500.000
- Target Penjualan per Bulan: 1.500 porsi
Biaya Overhead per Porsi = Rp4.500.000 / 1.500 porsi = Rp3.000 per porsi
Langkah 3: Menghitung Total HPP per Porsi
Jumlahkan biaya bahan baku langsung dengan biaya overhead per unit yang sudah dihitung sebelumnya.
HPP per Porsi = Biaya Bahan Baku + Biaya Overhead
HPP per Porsi = Rp12.000 + Rp3.000 = Rp15.000
Langkah 4: Penetapan Harga Jual Akhir
Jika pemilik usaha menetapkan margin keuntungan sebesar 40% dari total HPP untuk pengembangan bisnis dan pengembalian modal.
Margin Keuntungan (40%) = Rp15.000 × 40% = Rp6.000
Harga Jual Sebelum Komisi = Rp15.000 + Rp6.000 = Rp21.000
Untuk kemudahan transaksi tunai maupun digital, nominal tersebut dapat dibulatkan menjadi Rp21.000 atau Rp22.000 per porsi.
Penyesuaian Harga Jual pada Aplikasi Layanan Pesan-Antar Online
Di era digital, penjualan produk makanan tidak hanya dilakukan secara langsung di gerai fisik, tetapi juga melalui platform aplikasi food delivery. Setiap platform layanan pesan-antar online memotong biaya komisi atau administrasi dari harga jual yang tercantum di aplikasi.
Rata-rata potongan komisi platform berkisar antara 15% hingga 20% + biaya transaksi tambahan. Oleh sebab itu, harga jual di aplikasi online harus disesuaikan agar margin keuntungan bersih tidak tergerus.
Rumus Penyesuaian Harga untuk Aplikasi Online
Jangan sekadar menambahkan persentase komisi secara langsung ke harga offline, karena perhitungan komisi aplikasi didasarkan atas harga total yang tercantum di aplikasi (gross price).
Harga Jual Aplikasi = Harga Jual Offline / (1 – Persentase Komisi Aplikasi)
Contoh Perhitungan:
Jika harga jual offline adalah Rp20.000 dan komisi platform online sebesar 20% (0,20):
Harga Jual Aplikasi = Rp20.000 / (1 – 0,20)
Harga Jual Aplikasi = Rp20.000 / 0,80 = Rp25.000
Dengan menetapkan harga Rp25.000 di aplikasi, setelah dipotong komisi 20% (Rp5.000), Anda tetap menerima pendapatan bersih sebesar Rp20.000 sesuai dengan standar harga offline.
Kesalahan Umum yang Sering Dilakukan Pebisnis Kuliner
Proses penetapan harga jual sering kali diwarnai oleh beberapa kekeliruan mendasar yang dapat mengganggu kesehatan keuangan bisnis. Mengenali kesalahan ini sejak dini akan membantu Anda membangun fondasi usaha yang lebih kokoh.
1. Tidak Mengalokasikan Gaji untuk Pemilik Usaha
Banyak pemilik UMKM kuliner tidak memasukkan gaji untuk diri mereka sendiri ke dalam komponen biaya operasional. Keuntungan bisnis sering dicampuradukkan dengan uang pribadi untuk kebutuhan sehari-hari.
Secara prinsip akuntansi, tenaga kerja pemilik usaha harus dinilai dan dimasukkan ke dalam biaya overhead atau biaya tenaga kerja langsung agar perhitungan HPP menjadi objektif.
2. Melupakan Faktor Penyusutan Peralatan (Depreciation)
Peralatan dapur seperti kompor, oven, kulkas, dan blender memiliki masa pakai terbatas dan akan mengalami penurunan fungsi seiring waktu. Tanpa memasukkan akumulasi penyusutan alat ke dalam biaya overhead, Anda akan kesulitan mengumpulkan modal saat harus mengganti alat yang rusak.
3. Mengabaikan Persentase Bahan Terbuang (Shrinkage & Waste)
Dalam proses pembersihan dan pengolahan bahan makanan, selalu ada bagian bahan yang dibuang, seperti kulit buah, tulang daging, atau sayuran yang layu. Jika Anda membeli 1 kg daging tetapi hanya 800 gram yang bisa dipakai, maka harga dasar 1 kg daging tersebut harus dibebankan pada 800 gram bahan bersih.
4. Meniru Harga Pesaing Tanpa Memahami Struktur Biaya Pesaing
Meniru harga kompetitor secara mentah-mentah sangat berbahaya karena setiap bisnis memiliki skala ekonomi dan struktur biaya yang berbeda. Pesaing mungkin memiliki pasokan bahan baku yang lebih murah karena membeli dalam jumlah tonase, atau modal tempat usaha milik pribadi tanpa sewa.
Tips Menjaga Profitabilitas Bisnis Makanan
Mempertahankan tingkat margin keuntungan membutuhkan pemantauan biaya yang konsisten dan berkelanjutan. Penetapan harga bukanlah keputusan sekali jadi, melainkan proses dinamis yang menyesuaikan dengan kondisi pasar.
Berikut adalah langkah strategis untuk menjaga profitabilitas bisnis kuliner Anda:
Buat Standard Operating Procedure (SOP) Resep yang Ketat
Standardisasi resep dan ukuran porsi (portion control) sangat krusial untuk memastikan bahwa HPP setiap porsi makanan selalu konsisten. Gunakan timbangan digital dan sendok takar khusus agar karyawan dapur tidak memasukkan bahan secara berlebihan.
Lakukan Evaluasi Harga Pokok Penjualan Secara Berkala
Jadwalkan peninjauan ulang HPP secara periodik, misalnya setiap tiga atau enam bulan sekali. Langkah ini bertujuan untuk memantau dampak inflasi kenaikan bahan baku terhadap margin keuntungan yang telah ditetapkan.
Manfaatkan Pembelian Bahan Baku secara Grosir
Meningkatkan volume pembelian bahan baku utama yang tahan lama dapat memberikan posisi tawar yang lebih baik kepada pemasok. Diskon kuantitas dari supplier akan menurunkan biaya bahan baku langsung per unit dan memperlebar margin keuntungan Anda.
Kesimpulan
Memahami cara menentukan harga jual produk makanan secara tepat merupakan gabungan antara kalkulasi matematis yang akurat dan analisis pasar yang bijak. Penetapan harga yang aman harus mampu menutup seluruh akumulasi biaya bahan baku, biaya operasional overhead, alokasi penyusutan, serta memberikan margin laba yang sehat.
Dengan menerapkan metode perhitungan seperti cost-plus pricing, markup, atau food cost percentage, pelaku usaha kuliner dapat terhindar dari jebakan arus kas semu dan risiko underpricing. Selalu ingat untuk melakukan penyesuaian harga khusus pada platform pesan-antar online serta mengevaluasi HPP secara berkala seiring perubahan harga pasar.
Pengelolaan keuangan yang disiplin dan transparan akan menjadi kunci utama dalam membangun bisnis kuliner yang tidak hanya disukai oleh pelanggan, tetapi juga memiliki daya tahan finansial yang kuat dalam jangka panjang.