Mengapa Bisnis Property Flipping Berisiko Tinggi? Panduan Analisis Keuangan dan Manajemen Risiko
Bisnis property flipping atau praktik membeli properti, merenovasinya, dan menjualnya kembali dalam waktu singkat demi meraup keuntungan kerap dipromosikan sebagai jalan cepat menuju kebebasan finansial. Popularitas skema ini terus meningkat seiring maraknya konten edukasi investasi di media sosial.
Namun, di balik narasi keuntungan yang menggiurkan, terdapat realitas finansial yang kompleks dan penuh tantangan. Memahami kenapa bisnis property flipping berisiko merupakan langkah awal yang krusial sebelum Anda memutuskan untuk mengalokasikan modal dalam jumlah besar pada sektor ini.
Artikel ini akan mengupas secara mendalam analitis keuangan, faktor-faktor risiko utama, strategi mitigasi, serta simulasi perhitungan riil agar Anda dapat mengambil keputusan bisnis secara bijak dan berbasis data.
Memahami Konsep Dasar Property Flipping
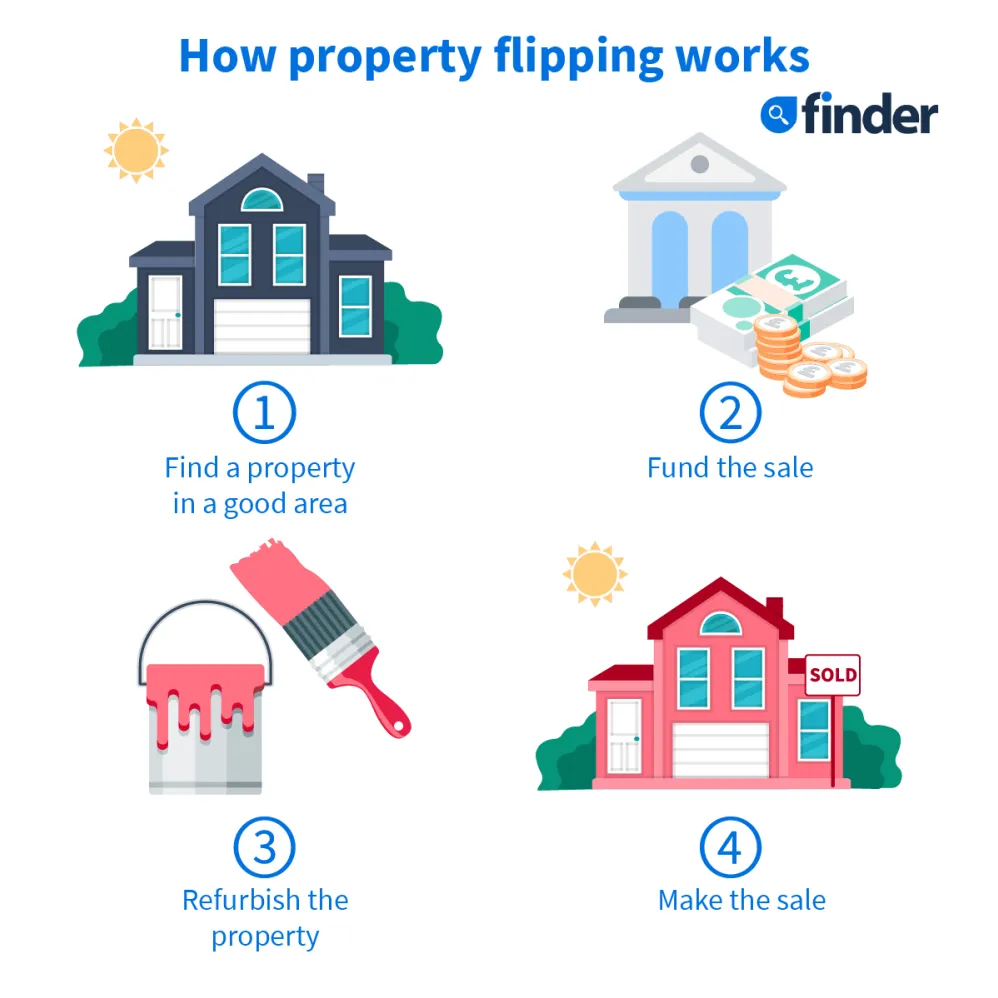
Property flipping adalah strategi investasi properti jangka pendek di mana investor membeli aset real estate dengan harga di bawah nilai pasar (undervalued), melakukan perbaikan atau renovasi, lalu menjualnya kembali untuk mendapatkan capital gain.
Berbeda dengan investasi properti konvensional yang mengandalkan pendapatan sewa (rental yield) dan apresiasi nilai jangka panjang, flipping sangat bergantung pada kecepatan transaksi. Semakin cepat properti terjual setelah direnovasi, semakin tinggi tingkat pengembalian modal (Return on Investment/ROI) yang didapat.
Konsep dasarnya terlihat sederhana, yaitu membeli murah, memperbaiki, dan menjual mahal. Namun dalam praktiknya, eksekusi skema ini membutuhkan pemahaman mendalam tentang valuasi properti, manajemen konstruksi, regulasi hukum, dan dinamika pasar lokal.
Alasan Utama Investor Tertarik pada Bisnis Ini
Meskipun memikul tingkat ketidakpastian yang tinggi, bisnis ini tetap menarik minat banyak pelaku usaha dan investor individual. Pemahaman atas daya tarik ini membantu kita melihat keseimbangan antara potensi imbal hasil dan risiko.
Berikut adalah beberapa alasan umum mengapa strategi ini diminati:
- Potensi Capital Gain Jangka Pendek: Berbeda dengan skema buy-and-hold yang memakan waktu bertahun-tahun, flipping menawarkan potensi perputaran modal dalam hitungan bulan.
- Peningkatan Nilai Secara Paksa (Forced Appreciation): Investor tidak hanya menunggu pasar naik, tetapi secara aktif meningkatkan nilai jual bangunan melalui renovasi strategis.
- Kontrol Penuh atas Aset: Pelaku bisnis memiliki kendali atas pemilihan lokasi, konsep renovasi, penetapan harga jual, dan strategi pemasaran.
Kenapa Bisnis Property Flipping Berisiko Tinggi?
Bagi pemula maupun profesional, pertanyaan fundamental yang harus dijawab adalah kenapa bisnis property flipping berisiko dibanding jenis investasi finansial lainnya. Sifat aset properti yang tidak likuid dan keterlibatan modal yang sangat besar menjadi faktor utamanya.
Berikut adalah pilar risiko utama yang wajib dianalisis secara cermat:
1. Risiko Likuiditas dan Ketidakpastian Waktu Penjualan
Properti adalah aset yang tergolong illiquid atau sulit dicairkan menjadi uang tunai dalam waktu cepat. Anda tidak bisa menjamin sebuah properti akan langsung terjual begitu proses renovasi selesai.
Jika kondisi pasar sedang lesu (buyers’ market), properti dapat tertahan di pasar selama berbulan-bulan bahkan bertahun-tahun. Penundaan penjualan ini secara langsung memotong margin keuntungan yang telah direncanakan.
2. Pembengkakan Biaya Renovasi dan Biaya Tersembunyi
Salah satu alasan utama kenapa bisnis property flipping berisiko adalah ketidakpastian anggaran perbaikan. Sering kali, masalah struktur bangunan baru terlihat setelah proses pembongkaran dimulai.
Biaya tersembunyi seperti perbaikan rayap, kerusakan sistem kelistrikan, kebocoran fondasi, hingga kenaikan harga bahan bangunan dapat dengan cepat menghabiskan estimasi profit Anda.
3. Beban Biaya Holding (Holding Costs)
Selama properti belum terjual, Anda tetap bertanggung jawab atas seluruh biaya operasional dan pemeliharaan. Biaya ini dikenal sebagai holding costs atau biaya penahanan aset.
Komponen biaya holding meliputi:
- Bunga pinjaman bank atau biaya provisi (jika menggunakan skema KPR/pembiayaan).
- Pajak Bumi dan Bangunan (PBB) serta iuran lingkungan/pemeliharaan.
- Biaya listrik, air, dan keamanan lokasi.
- Pajak penghasilan dan pajak pembeli/penjual saat transaksi akhir.
Semakin lama aset tertahan, semakin besar akumulasi biaya holding yang merogoh kantong investor.
4. Volatilitas Pasar dan Tren Suku Bunga
Pasar properti sangat sensitif terhadap kondisi makroekonomi, terutama tingkat suku bunga acuan. Kenaikan suku bunga Kredit Pemilikan Rumah (KPR) dapat menurunkan daya beli calon konsumen secara signifikan.
Ketika daya beli masyarakat melemah, jumlah pembeli potensial berkurang dramatis. Situasi ini memaksa flipper untuk menurunkan harga jual dan menanggung kerugian finansial.
5. Masalah Legalitas dan Sengketa Hukum
Legalitas dokumen properti sering kali menjadi jebakan bagi investor yang terburu-buru. Membeli properti bermasalah, seperti sertifikat ganda, sengketa waris, atau sertifikat yang dijaminkan, dapat menghentikan seluruh proyek.
Selain itu, izin mendirikan bangunan atau Izin Mendirikan Bangunan/Persetujuan Bangunan Gedung (PBG) yang tidak sesuai dapat memicu sanksi dari pemerintah daerah setempat.
Perbandingan Risiko: Property Flipping vs Investasi Properti Jangka Panjang
Untuk memberikan gambaran yang lebih objektif, tabel berikut membandingkan karakteristik risiko antara property flipping dengan strategi investasi properti konvensional (buy-and-hold):
| Parameter | Property Flipping | Investasi Jangka Panjang (Buy-and-Hold) |
|---|---|---|
| Horison Waktu | Jangka pendek (3–12 bulan) | Jangka panjang (5–20 tahun) |
| Tingkat Likuiditas | Sangat Rendah | Rendah hingga Sedang |
| Sumber Keuntungan | Capital Gain cepat dari renovasi | Pendapatan sewa mingguan/bulanan & capital gain bertahap |
| Sensitivitas Biaya | Sangat rentan terhadap pembengkakan anggaran | Lebih fleksibel terhadap fluktuasi biaya |
| Tingkat Risiko | Tinggi | Sedang |
| Kebutuhan Manajerial | Sangat aktif (renovasi, pemasaran) | Pasif hingga semi-aktif |
Strategi Meminimalkan Risiko dalam Property Flipping
Meskipun risikonya tinggi, bisnis ini tetap dapat dijalankan secara terukur jika diimbangi dengan manajemen risiko yang disiplin. Para profesional di industri ini menggunakan berbagai pendekatan analitis untuk menekan tingkat kerugian.
Penerapan Aturan 70% (70% Rule)
Prinsip keuangan yang umum digunakan dalam property flipping adalah 70% Rule. Aturan ini menyatakan bahwa seorang investor sebaiknya tidak membayar lebih dari 70% dari nilai estimasi setelah renovasi (After Repair Value atau ARV), dikurangi estimasi biaya perbaikan.
Formula dasarnya adalah:
$$textHarga Beli Maksimal = (textARV times 70%) – textBiaya Renovasi$$
Dengan menerapkan batasan ini, Anda secara otomatis membangun marjin pengaman (margin of safety) untuk mengantisipasi biaya tidak terduga dan fluktuasi harga pasar.
Melakukan Due Diligence secara Komprehensif
Jangan pernah membeli properti hanya berdasarkan asumsi atau penampilan fisik luar semata. Pastikan Anda melakukan verifikasi hukum melalui keabsahan dokumen di Kantor Pertanahan setempat.
Gunakan pula jasa kontraktor independen atau penilai profesional (appraiser) untuk memeriksa kondisi struktur bangunan secara mendalam sebelum melakukan kesepakatan pembelian.
Menyiapkan Dana Darurat Proyek (Contingency Fund)
Dalam setiap penyusunan anggaran renovasi, selalu alokasikan dana tak terduga sebesar 15% hingga 20% dari total estimasi biaya renovasi. Dana cadangan ini berfungsi sebagai penyangga apabila terjadi kenaikan harga material atau penemuan kerusakan struktur tersembunyi.
Simulasi Studi Kasus: Perhitungan Risiko vs Margin Keuntungan
Untuk memahami secara praktis kenapa bisnis property flipping berisiko, mari kita pelajari contoh simulasi perhitungan proyek renovasi sebuah rumah tua berikut ini.
Asumsi Skenario Proyek
- Harga Beli Rumah Tua: Rp 500.000.000
- Estimasi Biaya Renovasi Awal: Rp 150.000.000
- Estimasi Harga Jual (ARV): Rp 800.000.000
- Estimasi Durasi Proyek: 6 Bulan
Realitas Finansial di Lapangan
Dalam praktiknya, sering kali terjadi pergeseran angka akibat faktor tak terduga selama masa konstruksi dan pemasaran:
| Komponen Biaya / Pendapatan | Proyeksi Awal | Realisasi Lapangan |
|---|---|---|
| Harga Pembelian Aset | Rp 500.000.000 | Rp 500.000.000 |
| Pajak & Biaya Notaris (Pembeli) | Rp 25.000.000 | Rp 25.000.000 |
| Biaya Renovasi Real | Rp 150.000.000 | Rp 190.000.000 (Pembengkakan 26%) |
| Biaya Holding (6 Bulan Tambahan) | Rp 0 | Rp 30.000.000 (Waktu Penjualan Meleset) |
| Biaya Pemasaran & Komisi Agen | Rp 16.000.000 | Rp 15.000.000 |
| Pajak Penjualan (PPH) | Rp 20.000.000 | Rp 18.750.000 |
| Total Pengeluaran Modal | Rp 711.000.000 | Rp 778.750.000 |
| Harga Jual Akhir (Kena Diskon) | Rp 800.000.000 | Rp 750.000.000 |
| Keuntungan Bersih (Nett Profit) | Rp 89.000.000 | – Rp 28.750.000 (Rugi) |
Dari contoh studi kasus di atas, kita dapat melihat bahwa kombinasi dari pembengkakan biaya renovasi, keterlambatan masa penjualan, dan diskon harga jual akhir berpotensi mengubah proyeksi keuntungan menjadi kerugian finansial yang nyata.
Kesalahan Umum Flipper Pemula yang Harus Dihindari
Banyak kegagalan dalam bisnis properti ini tidak disebabkan oleh kondisi pasar semata, melainkan akibat kecerobohan manajerial dan perencanaan yang kurang matang.
Berikut adalah beberapa kesalahan fatal yang kerap dilakukan oleh pemula:
- Membeli Berdasarkan Emosi: Membeli properti karena menyukai desainnya, bukan berdasarkan data kelayakan finansial dan riset pasar lokal.
- Melakukan Renovasi Berlebihan (Over-Improvement): Membangun spesifikasi rumah secara berlebihan yang melebihi standar daya beli masyarakat di area sekitarnya.
- Meremehkan Estimasi Waktu: Menganggap proses perizinan, konstruksi, dan pemasaran dapat selesai dalam waktu singkat tanpa memperhitungkan potensi hambatan cuaca atau kendala teknis.
- Kekurangan Modal Kerja: Menggunakan seluruh dana tunai untuk uang muka dan renovasi tanpa menyisakan cadangan untuk membayar biaya holding.
Kesimpulan: Keseimbangan Antara Risikodan Keputusan Bisnis
Bisnis property flipping bukanlah skema investasi pasif maupun cara cepat untuk menjadi kaya tanpa risiko. Bisnis ini memerlukan keterlibatan aktif, keahlian analisis finansial yang tajam, pemahaman teknis konstruksi, serta penguasaan hukum properti yang memadai.
Memahami secara mendalam kenapa bisnis property flipping berisiko merupakan langkah proteksi diri agar Anda tidak terjebak dalam optimisme yang tidak realistis. Tingkat risiko yang tinggi sebenarnya dapat diimbangi jika Anda memiliki perencanaan modal yang kuat, eksekusi disiplin, serta strategi mitigasi risiko yang matang.
Sebelum memulai proyek flipping pertama Anda, pastikan Anda telah melakukan riset lapangan yang komprehensif, menyiapkan dana cadangan yang cukup, dan selalu menggunakan analisis berbasis data dalam setiap pengambilan keputusan bisnis.