Memahami Keuangan Bisnis: Apa Perbedaan Gross Profit dan Net Profit?
Menjalankan sebuah usaha atau mengelola keuangan personal membutuhkan pemahaman yang kuat terhadap angka-angka finansial. Banyak pemilik usaha pemula merasa senang saat melihat angka penjualan atau omzet yang tinggi di akhir bulan. Namun, tingginya pendapatan tidak selalu berbanding lurus dengan uang tunai yang benar-benar bisa disimpan.
Dalam akuntansi dan manajemen keuangan, terdapat dua indikator utama yang sering dijadikan acuan untuk menilai kinerja perusahaan, yaitu laba kotor dan laba bersih. Memahami apa perbedaan gross profit dan net profit merupakan langkah awal yang sangat krusial bagi siapa saja yang ingin membangun bisnis yang sehat dan berkelanjutan.
Artikel ini akan membahas secara mendalam dan analitis mengenai konsep dasar, perbedaan utama, cara perhitungan, hingga strategi pengoptimalan kedua jenis keuntungan tersebut.
Pendahuluan: Mengapa Memahami Laba Itu Sangat Krusial?
Dalam dunia bisnis, pendapatan kotor atau omzet sering kali menjadi angka yang paling sering dipamerkan. Padahal, omzet hanyalah gambaran awal dari kapasitas penjualan, bukan mencerminkan realitas keuntungan yang sesungguhnya.
Tanpa pemahaman yang tepat mengenai struktur biaya, seorang pengusaha bisa terjebak dalam ilusi profitabilitas. Mereka menganggap usahanya sangat menguntungkan, padahal beban operasional memakan habis seluruh sisa dana yang ada.
Oleh karena itu, mengetahui secara mendetail tentang apa perbedaan gross profit dan net profit akan membantu Anda membaca laporan laba rugi dengan lebih objektif. Hal ini juga menjadi landasan utama dalam pengambilan keputusan strategis, mulai dari penetapan harga jual hingga efisiensi biaya.
Definisi dan Konsep Dasar Keuangan
Untuk memahami perbedaan keduanya, kita perlu membedah definisi dari masing-masing istilah keuangan ini beserta elemen-elemen pembentuknya.
Apa Itu Gross Profit (Laba Kotor)?
Gross profit atau laba kotor adalah sisa pendapatan yang diperoleh perusahaan setelah dikurangi seluruh biaya yang berhubungan langsung dengan produksi atau akuisisi barang dan jasa yang dijual. Biaya langsung ini dalam akuntansi dikenal dengan istilah Harga Pokok Penjualan (HPP) atau Cost of Goods Sold (COGS).
Laba kotor mengukur seberapa efisien sebuah perusahaan dalam menggunakan sumber daya, bahan baku, dan tenaga kerja langsung untuk menghasilkan barang atau jasa. Semakin tinggi angka gross profit, semakin efisien proses produksi atau pembelian barang di perusahaan tersebut.
Rumus dasar untuk menghitung gross profit adalah:
Gross Profit = Total Pendapatan (Revenue) – Harga Pokok Penjualan (HPP)
Apa Itu Net Profit (Laba Bersih)?
Net profit atau laba bersih adalah jumlah keuntungan murni yang tersisa setelah seluruh beban keuangan perusahaan dikurangkan dari total pendapatan. Laba bersih sering disebut sebagai bottom line karena posisinya berada di bagian paling bawah pada laporan laba rugi.
Pengurangan ini tidak hanya mencakup HPP, tetapi juga beban operasional, gaji staf non-produksi, biaya pemasaran, sewa kantor, penyusutan aset, bunga pinjaman, hingga kewajiban pajak bangunan dan penghasilan.
Rumus dasar untuk menghitung net profit adalah:
Net Profit = Gross Profit – Total Beban Operasional – Bunga – Pajak
Perbedaan Utama Antara Gross Profit dan Net Profit
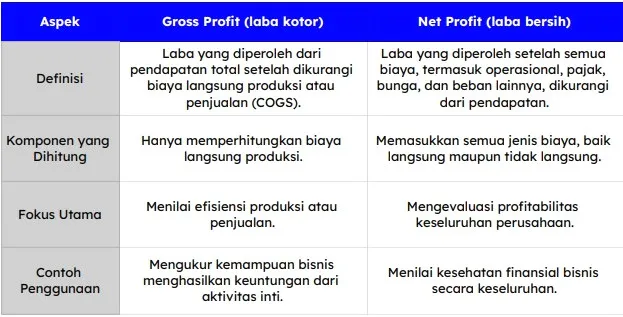
Meskipun keduanya mengukur tingkat keuntungan, fokus dan fungsi analitis dari kedua matriks ini sangat berbeda. Memahami apa perbedaan gross profit dan net profit secara komprehensif dapat dilihat dari beberapa aspek berikut.
| Parameter | Gross Profit (Laba Kotor) | Net Profit (Laba Bersih) |
|---|---|---|
| Fokus Utama | Efisiensi produksi dan harga pokok produk. | Kesehatan finansial bisnis secara menyeluruh. |
| Komponen Pengurang | Hanya Harga Pokok Penjualan (HPP/COGS). | Seluruh beban operasional, bunga, depresiasi, dan pajak. |
| Posisi dalam Laporan | Berada di bagian atas (top-middle line). | Berada di bagian paling bawah (bottom line). |
| Indikator Kinerja | Menilai kelayakan strategi harga dan biaya produksi. | Menilai kemampuan bisnis menghasilkan profit murni. |
| Volatilitas | Cenderung lebih stabil jika biaya bahan baku konstan. | Rentan berubah tergantung dinamika beban operasional. |
Melalui tabel di atas, terlihat jelas bahwa gross profit memberikan pandangan mikro terkait produk, sedangkan net profit memberikan gambaran makro mengenai keberlanjutan organisasi secara keseluruhan.
Manfaat dan Tujuan Menganalisis Kedua Jenis Laba
Menganalisis laba tidak boleh dilakukan secara terpisah. Baik laba kotor maupun laba bersih memberikan data finansial yang saling melengkapi bagi manajemen, investor, dan kreditur.
Pentingnya Gross Profit untuk Efisiensi Produksi
Analisis gross profit atau margin laba kotor sangat berguna untuk mengevaluasi apakah produk Anda dihargai dengan benar di pasar. Jika gross profit terlalu kecil, hal itu bisa menandakan bahwa biaya bahan baku terlalu mahal atau harga jual produk Anda terlalu rendah.
Selain itu, indikator ini membantu manajer operasional untuk:
- Menilai kinerja pemasok dan bernegosiasi untuk mendapatkan harga bahan baku yang lebih murah.
- Mengidentifikasi pemborosan dalam proses manufaktur atau penyedia jasa.
- Menentukan lini produk mana yang paling memberikan kontribusi finansial positif.
Pentingnya Net Profit untuk Kesehatan Bisnis Secara Menyeluruh
Di sisi lain, net profit adalah tolok ukur utama yang digunakan oleh pihak eksternal, seperti investor dan bank, untuk menilai kelayakan usaha. Angka ini menunjukkan kemampuan nyata bisnis dalam memberikan imbal hasil atas modal yang telah ditanamkan.
Manfaat utama dari memantau net profit meliputi:
- Mengetahui kapasitas perusahaan dalam membagikan dividen kepada pemilik saham.
- Menentukan kemampuan perusahaan untuk membayar kembali utang jangka panjang.
- Menyediakan dana cadangan internal yang dapat digunakan untuk ekspansi bisnis di masa depan.
Risiko dan Hal yang Perlu Dipertimbangkan
Dalam membaca angka laba, terdapat beberapa risiko interpretasi yang harus diwaspadai oleh pemilik bisnis maupun analis keuangan.
Pertama, adanya fenomena "ilusi profitabilitas". Sebuah perusahaan bisa saja melaporkan gross profit yang sangat tinggi dan mengesankan. Namun, jika manajemen tidak terkontrol dalam mengeluarkan biaya pemasaran, sewa gedung mewah, atau gaji eksekutif, net profit bisa menjadi sangat kecil atau bahkan negatif (rugi).
Kedua, pemotongan biaya yang salah sasaran. Demi mengejar net profit jangka pendek, manajemen terkadang melakukan efisiensi ekstrem pada anggaran operasional yang vital, seperti mengurangi kualitas layanan pelanggan atau memangkas anggaran pemeliharaan mesin. Hal ini justru berisiko merusak reputasi dan kapasitas produksi jangka panjang.
Ketiga, faktor eksternal yang tidak terduga. Perubahan tarif pajak pemerintah, kenaikan suku bunga pinjaman bank, atau inflasi tinggi dapat menggerus net profit secara signifikan, meskipun gross profit perusahaan tetap stabil.
Strategi Mengoptimalkan Gross Profit dan Net Profit
Untuk meningkatkan kinerja keuangan bisnis secara berkelanjutan, pendekatan yang digunakan untuk mengoptimalkan laba kotor dan laba bersih harus dibedakan.
                 │
                 ├─ (Dikurangi HPP / COGS)
                 ▼
         ───► Strategi: Negosiasi Pemasok & Efisiensi Produksi
                 │
                 ├─ (Dikurangi Beban Operasional, Bunga, & Pajak)
                 ▼
           ───► Strategi: Otomatisasi, Efisiensi OPEX, & Pajak
Strategi Optimalisasi Gross Profit
Fokus utama pada tahap ini adalah menekan biaya langsung tanpa mengorbankan kualitas produk atau jasa yang ditawarkan kepada konsumen.
- Negosiasi dengan Pemasok: Usahakan untuk mendapatkan diskon kuantitas atau syarat pembayaran yang lebih longgar dari penyedia bahan baku.
- Meningkatkan Harga Jual: Lakukan penyesuaian harga secara bertahap dengan meningkatkan perceived value atau nilai tambah produk di mata pelanggan.
- Mengurangi Pemborosan Bahan Baku: Terapkan prinsip manajemen lean untuk meminimalkan sisa bahan produksi yang terbuang sia-sia.
Strategi Optimalisasi Net Profit
Fokus pada tahap ini adalah merampingkan seluruh struktur biaya operasional dan administratif perusahaan.
- Otomatisasi Proses Kerja: Manfaatkan teknologi dan perangkat lunak untuk menghemat biaya tenaga kerja operasional pada tugas-tugas administratif yang berulang.
- Evaluasi Beban Tetap: Tinjau kembali biaya sewa kantor, langganan perangkat lunak yang tidak terpakai, dan efisiensi energi di tempat kerja.
- Pemasaran yang Terukur: Dialokasikan anggaran pemasaran hanya pada saluran iklan yang memberikan tingkat pengembalian investasi (Return on Investment) tertinggi.
Contoh Penerapan dan Cara Menghitung dalam Bisnis
Agar lebih mudah memahami apa perbedaan gross profit dan net profit, mari kita cermati ilustrasi kasus pada sebuah usaha manufaktur pakaian berikut ini.
Kasus: PT Busana Nusantara
Pada periode laporan keuangan tahunan, PT Busana Nusantara mencatatkan data keuangan sebagai berikut:
- Total Penjualan Bersih (Pendapatan): Rp1.000.000.000
- Biaya Bahan Baku Kain & Aksesori: Rp350.000.000
- Gaji Penjahit Langsung: Rp150.000.000
- Biaya Sewa Gedung Kantor Admin: Rp60.000.000
- Gaji Staf Pemasaran & Manajemen: Rp120.000.000
- Biaya Iklan & Promosi: Rp40.000.000
- Beban Tagihan Listrik & Air Kantor: Rp10.000.000
- Beban Bunga Bank & Pajak Penghasilan: Rp20.000.000
Langkah 1: Menghitung Harga Pokok Penjualan (HPP)
HPP terdiri dari seluruh biaya yang berhubungan langsung dengan pembuatan pakaian.
- HPP = Biaya Bahan Baku + Gaji Penjahit Langsung
- HPP = Rp350.000.000 + Rp150.000.000 = Rp500.000.000
Langkah 2: Menghitung Gross Profit
- Gross Profit = Total Penjualan – HPP
- Gross Profit = Rp1.000.000.000 – Rp500.000.000 = Rp500.000.000
- Gross Profit Margin = (Rp500.000.000 / Rp1.000.000.000) x 100% = 50%
Langkah 3: Menghitung Total Beban Operasional dan Lainnya
- Total Beban Operasional = Sewa Kantor + Gaji Manajemen + Iklan + Listrik
- Total Beban Operasional = Rp60.000.000 + Rp120.000.000 + Rp40.000.000 + Rp10.000.000 = Rp230.000.000
- Beban Bunga & Pajak = Rp20.000.000
Langkah 4: Menghitung Net Profit
- Net Profit = Gross Profit – Total Beban Operasional – Bunga & Pajak
- Net Profit = Rp500.000.000 – Rp230.000.000 – Rp20.000.000 = Rp250.000.000
- Net Profit Margin = (Rp250.000.000 / Rp1.000.000.000) x 100% = 25%
Dari contoh di atas, PT Busana Nusantara memiliki margin laba kotor sebesar 50%, tetapi setelah dikurangi seluruh biaya operasional dan kewajiban lainnya, margin laba bersih yang tersisa adalah 25%. Angka 25% inilah yang menjadi keuntungan nyata yang dimiliki oleh perusahaan.
Kesalahan Umum dalam Mengelola Laba Bisnis
Banyak pelaku usaha, khususnya di tingkat UMKM, mengalami kegagalan finansial akibat kekeliruan dalam mengartikan dan mengelola laba. Berikut adalah beberapa kesalahan umum yang sering terjadi.
1. Menganggap Laba Kotor Sebagai Uang yang Bisa Digunakan
Kesalahan paling fatal adalah ketika pemilik bisnis menarik uang dari rekening perusahaan berdasarkan angka gross profit. Mereka lupa bahwa masih ada tagihan sewa, gaji karyawan kantor, listrik, dan pajak yang harus dibayar pada akhir bulan.
2. Mengabaikan Penghitungan Biaya Tenaga Kerja Sendiri
Banyak entrepreneur pemula yang tidak memasukkan gaji untuk diri mereka sendiri ke dalam beban operasional atau HPP. Hal ini membuat angka laba bersih terlihat artificially tinggi (semu), padahal bisnis tersebut sebenarnya belum mampu membayar tenaga kerjanya secara layak.
3. Tidak Mencatat Beban Penyusutan Aset
Peralatan seperti komputer, mesin cetak, atau kendaraan operasional akan mengalami penurunan nilai dari waktu ke waktu. Tidak memperhitungkan depresiasi ke dalam laporan laba rugi akan membuat perhitungan laba bersih menjadi tidak akurat dalam jangka panjang.
4. Mencampur Keuangan Pribadi dan Bisnis
Tanpa pemisahan rekening yang jelas, sangat sulit untuk melacak beban operasional yang benar-benar milik perusahaan. Hal ini mengakibatkan analisis net profit menjadi bias dan membingungkan saat pelaporan pajak.
Kesimpulan: Ringkasan Insight Utama
Memahami apa perbedaan gross profit dan net profit adalah fondasi dasar dalam menjaga keberlanjutan dan kesehatan finansial suatu bisnis. Kedua matriks ini tidak untuk dipertentangkan, melainkan digunakan bersamaan untuk mendapatkan sudut pandang keuangan yang utuh.
Sebagai ringkasan, berikut adalah poin-poin utama yang perlu diingat:
- Gross Profit (Laba Kotor) mengukur efisiensi produksi dan strategi penetapan harga dengan mengurangkan HPP dari pendapatan total.
- Net Profit (Laba Bersih) mengukur profitabilitas akhir bisnis setelah dikurangi seluruh beban operasional, penyusutan, bunga pinjaman, dan pajak.
- Laba kotor yang tinggi tidak menjamin bisnis akan selamat jika beban operasional tidak terkontrol dengan baik.
- Pengambilan keputusan bisnis yang tepat membutuhkan pemantauan berkala terhadap margin laba kotor maupun margin laba bersih.
Dengan menerapkan prinsip akuntansi yang tertib dan menganalisis kedua indikator ini secara konsisten, pelaku usaha dapat membuat keputusan strategis yang berbasis data, meminimalkan risiko finansial, dan membawa bisnis menuju pertumbuhan yang stabil dalam jangka panjang.